Durante décadas, a China construiu uma indústria automobilística capaz de enfrentar algumas das maiores marcas do mundo. O plano funcionou — mas criou um novo problema. Com dezenas de fabricantes disputando clientes, modelos e preços, a competição doméstica chegou a níveis difíceis de sustentar. Agora, duas empresas estatais históricas estão estudando uma solução bastante incomum, que envolve inclusive uma das marcas japonesas mais conhecidas do planeta.
Quando competir começa a deixar de fazer sentido
O mercado automotivo chinês se transformou em um dos mais disputados do mundo. BYD, Geely, Chery, Xiaomi, Xpeng, Leapmotor e dezenas de outras empresas lançam novos modelos em ritmo acelerado, especialmente no segmento de veículos elétricos.
O resultado é uma combinação difícil para os fabricantes: preços cada vez menores, ciclos de produtos mais curtos e margens de lucro pressionadas.
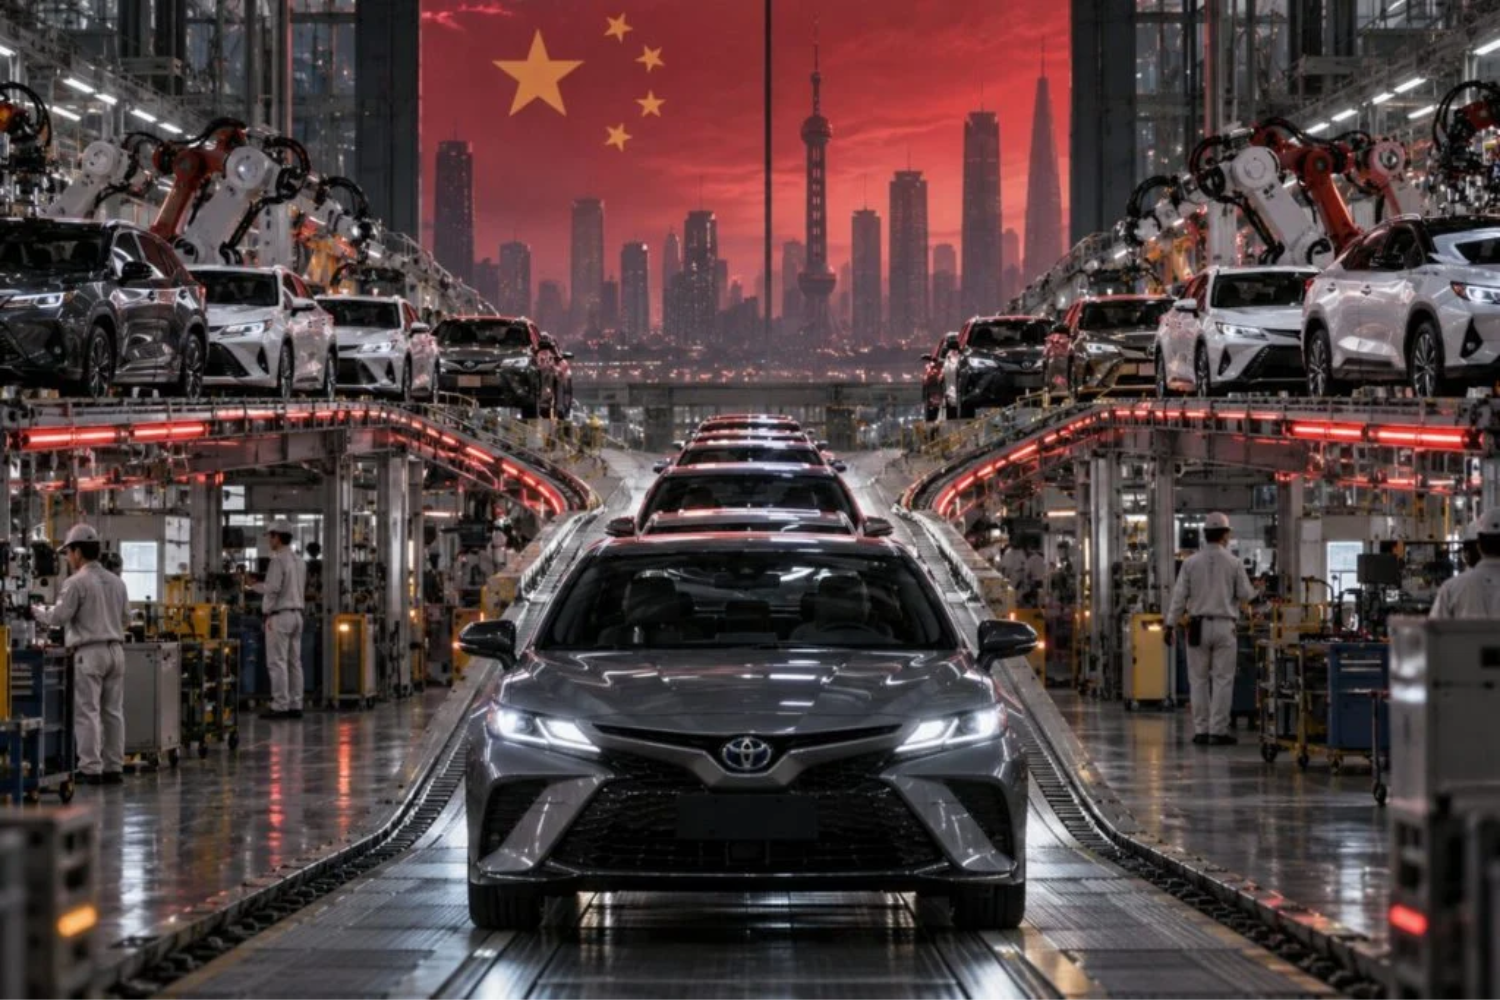
É nesse cenário que duas gigantes estatais chinesas, FAW e GAC, começaram a estudar uma operação que, até pouco tempo atrás, pareceria improvável.
Em 14 de setembro, a GAC anunciou ter assinado uma carta de intenção com a FAW para adquirir, por meio da emissão de novas ações, uma participação em uma empresa de automóveis pertencente à segunda.
O ativo não foi identificado oficialmente. Fontes citadas pelo Caixin, porém, apontam para a FAW Toyota, uma das empresas conjuntas formadas pela fabricante chinesa e pela Toyota.
Se as negociações avançarem, o movimento poderá aproximar de maneira inédita os negócios da FAW Toyota e da GAC Toyota.
E é justamente aí que surge o paradoxo.
Durante décadas, a Toyota utilizou dois grandes parceiros estatais chineses para operar em diferentes regiões do país. Agora, esses mesmos parceiros podem precisar trabalhar mais próximos para evitar que seus próprios negócios continuem disputando o mesmo espaço.
A Toyota acabou criando uma competição dentro da própria competição
A história começa muito antes da atual guerra dos preços.
Para entrar e produzir em grande escala na China, fabricantes estrangeiros construíram joint ventures com empresas locais. A Toyota acabou estabelecendo duas das mais importantes: uma com a FAW, no norte do país, e outra com a GAC, no sul.
O modelo funcionou durante anos. Mas também deixou uma peculiaridade difícil de ignorar.
As duas estruturas possuem fábricas, redes comerciais e produtos destinados, em vários casos, a públicos semelhantes. Alguns veículos são praticamente equivalentes em arquitetura e tecnologia.
É o caso de modelos como Corolla e Levin, ou Highlander e Crown Kluger. Embora pertençam a empresas conjuntas diferentes, eles podem acabar disputando compradores dentro do mesmo mercado.
Uma eventual reorganização poderia justamente reduzir essa duplicação, permitindo maior integração comercial e melhor aproveitamento de fábricas, canais de venda e outros recursos.
Isso ainda não significa que FAW e GAC estejam realizando uma fusão completa. Os termos da operação continuam em negociação, e valores ou participações divulgados no mercado não devem ser tratados como condições definitivas.
Mas a pressão é real.
Entre janeiro e agosto de 2026, as vendas da Toyota na China caíram cerca de 19% em relação ao mesmo período do ano anterior, enquanto fabricantes locais de veículos elétricos ganharam cada vez mais espaço.
A transformação do mercado chinês começa, portanto, a atingir até empresas que durante décadas pareciam confortavelmente estabelecidas.
O problema ganhou um nome que explica quase tudo
Existe uma palavra chinesa que aparece repetidamente nas discussões sobre essa situação: neijuan (内卷).
O termo costuma ser traduzido como “involução”, mas a ideia é mais específica. Trata-se de uma competição em que todos precisam aumentar os esforços, investir mais, lançar mais produtos e reduzir preços apenas para manter a própria posição.
O problema é que, quando todos fazem isso simultaneamente, o resultado pode ser uma corrida que destrói justamente a rentabilidade necessária para sustentar o negócio.
Os números da indústria automobilística chinesa ajudam a explicar a dimensão da pressão.
Em julho, a Associação Chinesa de Fabricantes de Automóveis estimou que a venda de um veículo de 100 mil yuans deixava aproximadamente 1.500 yuans de lucro líquido, equivalente a uma margem de apenas 1,5%. Dois meses antes, dados da CPCA apontavam para uma margem próxima de 3,4%.
Enquanto isso, as vendas domésticas no primeiro semestre de 2026 haviam caído 20,2% na comparação anual.
FAW e GAC ainda enfrentam outro desafio: a transição para os veículos elétricos favoreceu especialmente fabricantes privados que conseguiram construir rapidamente novas tecnologias e marcas.
A BYD é o exemplo mais evidente dessa mudança. Enquanto isso, grupos estatais tradicionais precisam adaptar estruturas gigantescas criadas para uma era diferente.
A GAC encerrou 2025 no vermelho e voltou a registrar prejuízo na primeira metade de 2026. A FAW continua controlando negócios importantes, incluindo Hongqi, FAW-Volkswagen e FAW Toyota, mas ainda busca criar um concorrente elétrico doméstico com o mesmo peso alcançado pela BYD.
A China pode estar tentando eliminar uma duplicação criada por ela mesma
Por enquanto, falar em uma grande fusão entre FAW e GAC seria prematuro. O que existe é uma reorganização societária em preparação.
O movimento, porém, se encaixa em uma estratégia maior de Pequim: incentivar a consolidação de empresas estatais para reduzir estruturas duplicadas e utilizar capital, tecnologia e capacidade industrial de maneira mais eficiente.
E isso torna a história especialmente curiosa.
Durante décadas, empresas como FAW Toyota e GAC Toyota ajudaram a China a desenvolver sua indústria automobilística em parceria com fabricantes estrangeiros. Agora, a competição criada pelo próprio crescimento do mercado chinês pode estar tornando menos eficiente manter estruturas tão separadas.
O objetivo, portanto, não precisa ser criar uma única megacorporação.
Pode ser algo mais simples e, ao mesmo tempo, revelador: fazer com que empresas que passaram décadas competindo pelo mesmo consumidor parem de gastar recursos para competir entre si.
A guerra dos carros elétricos chineses chegou a um ponto em que até a velha lógica das joint ventures está sendo colocada à prova.